 買取機能
 店頭販売機能
 EC機能
 顧客管理機能
 KPI管理機能
 在庫管理機能
 会計機能
 LINEミニアプリ
 宅配買取機能
 質機能
 トレカ自動査定
 ささげ代行サービス
 周辺機器一覧
 周辺機器オンラインショップ
 出品管理サービス
 出品代行サービス
 ECサイト分析ツール
 リユース参入支援
 LINEミニアプリ
 宅配買取機能
 質機能
 トレカ自動査定
 ささげ代行サービス
 周辺機器
 全て
 リサイクル
 商材専門店
 質業
 買取専門店
 050-3172-1502
粗利率とは?計算方法と業種別の目安、小売業が本当に見るべき指標

粗利率とは、売上高に対して粗利がどれだけの割合を占めるかを示す指標です。計算式は単純で、粗利を売上高で割るだけ。会計の基本として広く知られています。ただし小売業の実務では、粗利率だけを追うと判断を誤ります。
粗利率を高く保っても在庫が動かなければ利益は積み上がらず、逆に粗利率が低くても回転が速ければ十分な利益を生みます。さらに小売業には、値引きによって粗利率が静かに削られていくという固有の構造があります。売上目標は達成したのに利益が残らないという事態は、ここから生じます。
本記事では、粗利率の計算方法と業種別の目安を押さえたうえで、小売業が本当に見るべき指標と改善の考え方を解説します。
目次
粗利率とは|計算方法と基本
粗利と粗利率の計算式
粗利とは、売上高から売上原価を差し引いた利益のことです。会計上は「売上総利益」と呼ばれ、粗利益とも表記されます。
粗利 = 売上高 − 売上原価/粗利率(%)= 粗利 ÷ 売上高 × 100
たとえば売上高が80万円、売上原価が50万円なら、粗利は30万円。粗利率は30万円÷80万円×100で37.5%となります。
原価率とは表裏の関係にあり、粗利率が37.5%なら原価率は62.5%です。
売上原価は「売れた分」だけ
計算でつまずきやすいのが売上原価の扱いです。売上原価とは、実際に販売された商品の仕入れにかかった費用を指します。仕入れた全額ではありません。
売上原価 = 期首商品棚卸高 + 当期仕入高 − 期末商品棚卸高
100個仕入れて80個売れたなら、原価に計上されるのは80個分だけ。残り20個は在庫として資産に計上されます。
この構造には注意が必要です。仕入れた商品は、販売されるまでは在庫として資産計上され、売れた時点で売上原価に振り替えられます。そのため、仕入れた時点ですべてが費用になるわけではありません。
ただし、期末在庫を実際より過大に計上した場合は売上原価が過小となり、粗利が実態より高く表示されるため、棚卸数量や在庫評価を正確に行うことが重要です。
他の利益との違い
損益計算書には5つの利益が並びます。粗利はその最初の段階です。
- 売上総利益(粗利):売上高 − 売上原価
- 営業利益:粗利 − 販売費及び一般管理費(人件費、家賃、広告費など)
- 経常利益:営業利益 ± 営業外の損益
- 税引前当期純利益:経常利益 ± 特別損益
- 当期純利益:税引前当期純利益 − 法人税等
粗利はここから人件費や家賃をまかなう原資になります。粗利を稼げなければ、そもそも固定費を吸収できません。
粗利率と利益率の使い分け
混同されやすいのが「利益率」という言葉です。利益率は5つの利益それぞれに対して算出できるため、単に利益率といっても何を指すかは文脈によります。
粗利率が商品やサービス単位の収益力を示すのに対し、営業利益率は販管費を含めた事業全体の効率を示します。両者を比較すれば、販管費がどの程度かかっているかも把握できます。
粗利率は高いのに営業利益率が低い場合、人件費や家賃、広告費が重いということです。この場合の課題は仕入や価格設定ではなく、販管費のコントロールにあります。
業種別の粗利率の目安
業種によって水準はまったく違う
粗利率の適正水準は、業種によって大きく異なります。中小企業庁の調査などをもとにすると、おおよその傾向は次のとおりです。
- 卸売業:15%前後。薄い利幅で大量に扱う構造
- 小売業:30%前後。ただし業態による差が大きい
- 製造業:20〜28%程度。業種により30%を超えるものもある
- サービス業:40%以上。原価に占める仕入れの比率が低いため
同じ小売業でも、ディスカウントストアと専門店では設計思想が異なります。数値を比較する際は、同業態同士で見ることが前提です。
アパレル小売の粗利率
アパレルでは掛け率50〜60%で仕入れるのが一般的なため、定価で売り切れれば粗利率は40〜50%になります。
しかし実際には値引き販売が入るため、期末の実績はこれより低くなります。この差が、次章で述べる小売業固有の論点です。
粗利率を静かに削るのは「値引き」
粗利率を上げる方法として、一般には「単価を上げる」「原価を下げる」が挙げられます。しかし小売業では、値引き販売の増加は粗利率を押し下げる大きな要因の一つです。特に定価販売を前提に仕入・価格設計を行っている場合、値下げ幅や値下げ販売比率が想定を超えると、計画粗利率を下回りやすくなります。
値引きが原価率に与える影響
具体的に見てみましょう。掛け率5掛けで仕入れた商品を全量定価で売り切れば、原価率は50%、粗利率も50%です。
ところが定価で売れたのが70%にとどまり、残り30%を半額で販売した場合、売上は減る一方で原価は変わりません。結果として原価率は59%まで上昇し、粗利率は41%へ低下します。
仕入条件は同じでも、消化率次第で粗利率は10ポイント近く変わる
つまり仕入価格の交渉で1%改善するより、値引きを減らすほうがはるかに大きな効果を持つ場合があります。
プロパー消化率という指標
この観点で重要になるのが、プロパー消化率です。一定期間において、定価で販売できた金額の割合を示します。
プロパー消化率 = 定価で売れた金額 ÷ 総販売金額
粗利率を管理したいなら、粗利率そのものを眺めるより、プロパー消化率を追うほうが打ち手につながります。値引きせずに売り切れる量だけを仕入れる、動きの鈍い商品を早期に発見して小幅な値下げで対処する。これらが粗利率を守る実践的な方法です。
値入率と実績粗利率の差を見る
小売では、仕入・値付け時点で想定する「値入率」と、実際の販売結果から算出する「粗利率」を分けて管理することがあります。
値入率に対して実績粗利率が低い場合は、値下げ販売、廃棄・ロス、商品構成の変化などによって、当初想定した利益が実現できていない可能性があります。
両者の差を確認し、値下げ率や廃棄、在庫差異などの要因を分解することで、粗利悪化の原因を把握しやすくなります。
あらかじめ想定する値下げ率やロス率を仕入計画に織り込み、実績との差を継続的に確認することが重要です。
▼関連記事:過剰在庫とは?原因・リスクから処分方法・再発防止まで徹底解説
粗利率だけを追ってはいけない
高い粗利率が良いとは限らない
粗利率は高いほど良い、という理解は小売業では危険です。
粗利率を高めるために価格を上げても、需要の価格弾力性によっては販売数量が減少し、粗利額が伸びない場合があります。在庫が動かなければ、粗利率が高くても粗利の絶対額は積み上がりません。しかも在庫として資金が拘束され続けます。
逆に粗利率が低くても、回転が速ければ同じ在庫で何度も利益を生めます。スーパーマーケットが薄い利幅で成立しているのはこの構造です。
交叉比率で在庫の効率を見る
粗利率と回転率を統合して見る指標が交叉比率です。
交叉比率 = 在庫回転率 × 粗利率
この数値は、投じた在庫がどれだけ効率的に利益を生んでいるかを示します。粗利率が低くても回転率が高ければ、交叉比率は確保できます。
自店が高粗利・低回転型なのか、低粗利・高回転型なのか。まずこれを定め、その型に合った指標で評価することが重要です。粗利率という単一の数値だけで商品や部門を評価すると、判断を誤ります。
商品単位で見ると打ち手が見える
全社の粗利率を見ても、どこに手を打つべきかは分かりません。カテゴリ別、商品別に分解して初めて、改善の対象が特定できます。
とくに有効なのが、売上と粗利の両面で商品を分類する方法です。
● 売上が大きく粗利率も高い商品:主力候補
● 売上は大きいが粗利率が低い商品:意図的な集客商品なのか、値引きや仕入原価に課題があるのかを確認
● 売上・粗利貢献ともに小さい商品:取扱継続の目的や役割を確認
同じ「粗利率が低い商品」でも、役割によって扱いは変わります。
▼関連記事:POSデータとは?売上アップにつながる分析手法と活用事例を解説
粗利率でよくある3つの誤解
誤解1|値入率の計算を原価基準で行ってしまう
「原価400円の商品に粗利率50%を乗せたい」と考えたとき、400円×1.5=600円と計算するのは誤りです。
この価格では粗利は200円、粗利率は200÷600で約33%にしかなりません。粗利率は売価を基準に計算するため、正しくは400円÷(1−0.5)=800円です。
売価 = 原価 ÷(1 − 目標粗利率)
この計算ミスは実務でも頻繁に起こります。値付けの段階で誤ると、想定した利益は永久に得られません。
誤解2|在庫を増やせば利益が悪化するとは限らない
商品を仕入れても、売れていない分は在庫として資産計上されるため、仕入額がそのまま当期の売上原価になるわけではありません。
一方、過剰在庫は資金を拘束し、将来の値下げ・廃棄・保管コストなどにつながる可能性があります。そのため、粗利率だけでなく在庫金額や在庫回転率もあわせて確認することが重要です。
誤解3|粗利率が低い商品は不要と判断する
粗利率が低くても、集客の役割を担っている商品があります。その商品を目当てに来店した顧客が、ついでに粗利率の高い商品を購入しているかもしれません。
商品単体の粗利率だけで扱いを判断すると、来店動機そのものを失うことがあります。併売の状況もあわせて確認したうえで判断すべきです。
粗利率を改善する5つの方法
1|値引きを見直す
値下げ販売の比率が高い業態では、値引きの抑制は粗利率改善に直接つながる施策の一つです。シーズン末の一斉値下げに頼らず、滞留の兆候を早期に捉えて店舗間移動や販促、段階的な値下げなど複数の対応を検討しやすくなります。
2|仕入条件を見直す
掛け率は取引先や仕入量、取引実績によって変わります。継続して実績を積むことで条件が改善する余地があるため、定期的な交渉は有効です。
ただし低い掛け率は大きなロットが条件になることが多く、在庫リスクとのバランスで判断する必要があります。
3|商品構成を見直す
粗利率の高い商品の構成比が上がれば、全体の粗利率も上がります。オリジナル商品やPBでは価格・原価設計の自由度を持ちやすいため、粗利設計を見直す選択肢の一つになります。
4|客単価とセット率を上げる
関連商品の提案によって購入点数が増えれば、客単価や粗利額の増加につながる可能性があります。商品ごとの粗利率も確認しながら、売上と利益の両方を伸ばせる組み合わせを検討します。
5|在庫を適正化する
過剰在庫は最終的に値引き販売につながり、粗利率を押し下げます。過剰在庫を抑えつつ欠品リスクとのバランスを取り、需要に応じた適正在庫を設計することが重要です。
粗利率を正しく把握するために
原価を商品ごとに登録する
意外に多いのが、売価だけを登録し原価を入れていないケースです。これでは商品単位の粗利が算出できず、売上高しか追えません。
原価が登録されていれば、値引きしてもなお利益が出るラインを把握でき、値下げ判断に根拠を持たせられます。
日次で見える状態をつくる
粗利率を月次の締め後にしか確認できない運用では、気づいたときには手遅れです。「売上目標は達成したが、値引きを多用した結果、粗利は前年を下回っていた」という事態が起こります。
商品原価と販売実績を連携できる環境では、日次で理論粗利額・粗利率を確認できます。棚卸差異や廃棄などを含む最終的な実績とは分けつつ、月中の販売判断に活用できます。
▼関連記事:小売店向けPOSレジおすすめ10選|選び方と導入メリットも紹介
粗利率を把握して小売・リユース業の収益改善につなげるなら、業種特化型クラウド基幹システムRECOREがおすすめ
商品や店舗ごとの売上・仕入情報を管理し、粗利率を把握しながら収益性の改善につなげたい小売・リユース業の場合は、業種特化型のクラウド基幹システム「RECORE(リコア)」が有力な選択肢となります。
小売・リユース業向けに設計されたクラウド基幹システム「RECORE(リコア)」は、買取・仕入・販売(POS)・EC・在庫管理・顧客管理・KPI分析までを一元管理できるクラウド型のオールインワン基幹システムです。在庫情報は販売や買取、仕入と同時に自動更新され、実店舗とECを横断したリアルタイム管理が可能です。Amazon、楽天市場、Yahoo!ショッピングなど、小売・リユース業界向けの複数ECモールとの連携にも対応しています。
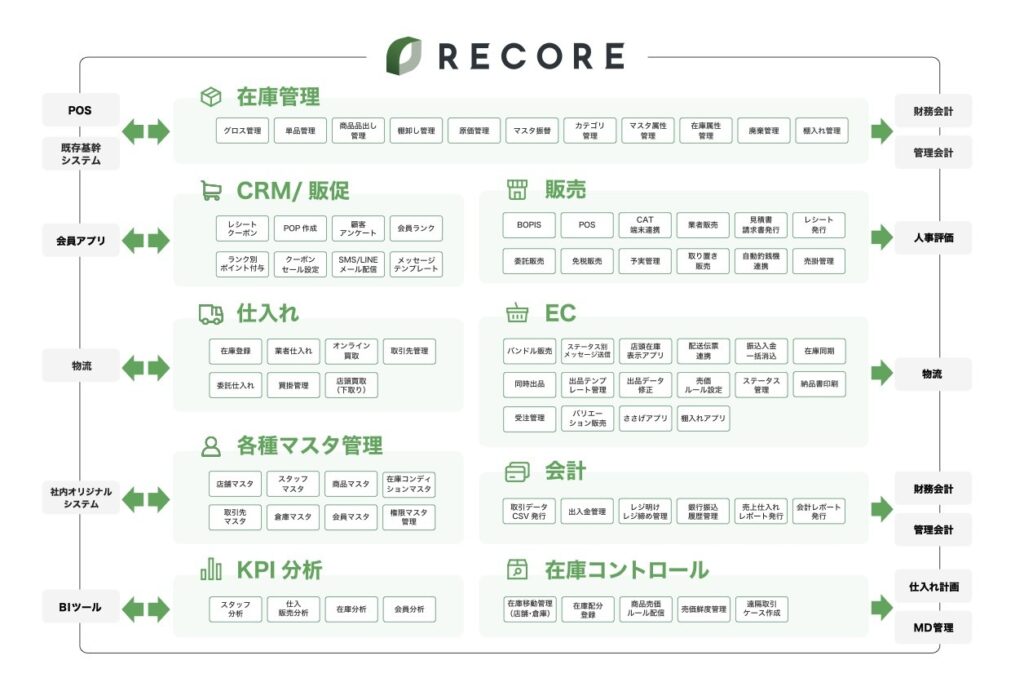
また、今までバラバラに契約していたシステムをRECORE一つに集約することで複雑なデータ連携の必要性も無くなり、ITコストを抑えることが可能です。さらに、コストや時間的制約などのハードルの高さから基幹システムのリプレイスを検討はしていてもためらっていた方でも、RECOREをサテライト基幹システムとして位置付け、RECORE APIで既存の基幹システムと連携し必要な機能だけ導入する、パッケージ型SaaSの枠を超え、既存基幹システムとAPI連携し、必要な機能を部分導入した事例もあります。
販売・仕入・在庫などのデータを一元管理し、商品や店舗ごとの売上・利益状況を把握しながら、粗利率を意識した仕入れや価格設定、販売施策の改善につなげたい場合は、業種特化型クラウド基幹システムRECOREの導入を検討することがおすすめです。
まとめ|粗利率は「率」だけでなく「額」と「回転」で見る
本記事では、粗利率の計算方法、業種別の目安、値引きが粗利率に与える影響、交叉比率という考え方、そして改善方法を解説しました。
粗利率の計算自体は単純です。しかし小売業でこの指標を活かすには、2つの視点が欠かせません。
ひとつは、粗利率は仕入条件だけでなく、値下げ販売や商品構成、在庫ロスなどによっても変動するということ。もうひとつは、粗利率だけでなく粗利額と在庫回転もあわせて見る必要があるということです。率と額、そして回転をあわせて見ることで、初めて実態が見えてきます。
まずは自店の商品別の粗利率と、プロパー消化率を確認するところから始めてみてください。
 お問い合わせ
 資料ダウンロード